En esta nota
En corto: muchas pymes quedan fuera del financiamiento porque no tienen balances auditados ni años de historia, no porque sean malas pagadoras. Su historial tributario, en cambio, existe desde la primera factura. Un factoring que evalúa con ese dato de origen puede decir que sí a empresas que el análisis tradicional descarta, sin bajar su estándar.
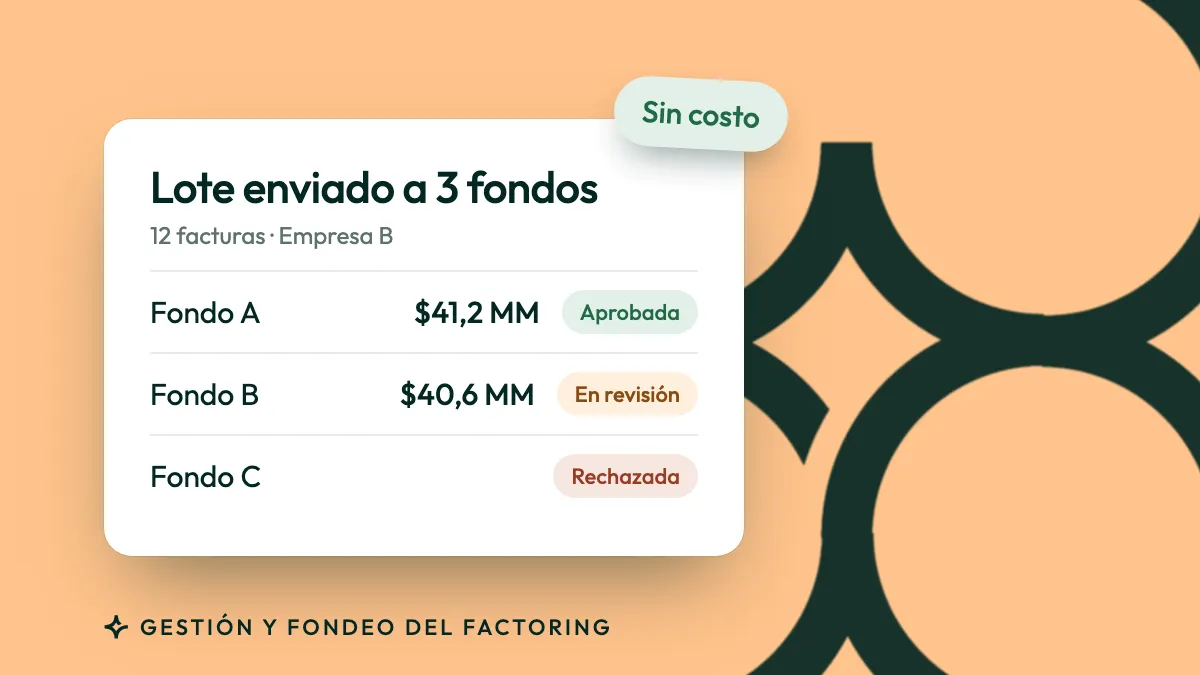
Fapro no pone capital ni financia: el capital lo ponen los factorings y los fondos. Fapro les entrega la información de origen para evaluar.
Por qué una pyme joven no califica
El análisis tradicional pide lo que una empresa grande tiene y una pyme no:
- Estados financieros auditados. Para una empresa con menos de un año de operación, preparar un prebalance cuesta caro y toma tiempo.
- Historia crediticia. Una pyme nueva no tiene créditos anteriores que mostrar.
- Garantías. Muchas no tienen activos que ofrecer.
- Carpetas completas. Cada documento que falta es una semana más de espera, y para una pyme que necesita liquidez, una semana es mucho.
El resultado es que se queda fuera por falta de papeles, no por falta de capacidad de pago.
Qué dice el historial tributario en lugar del balance
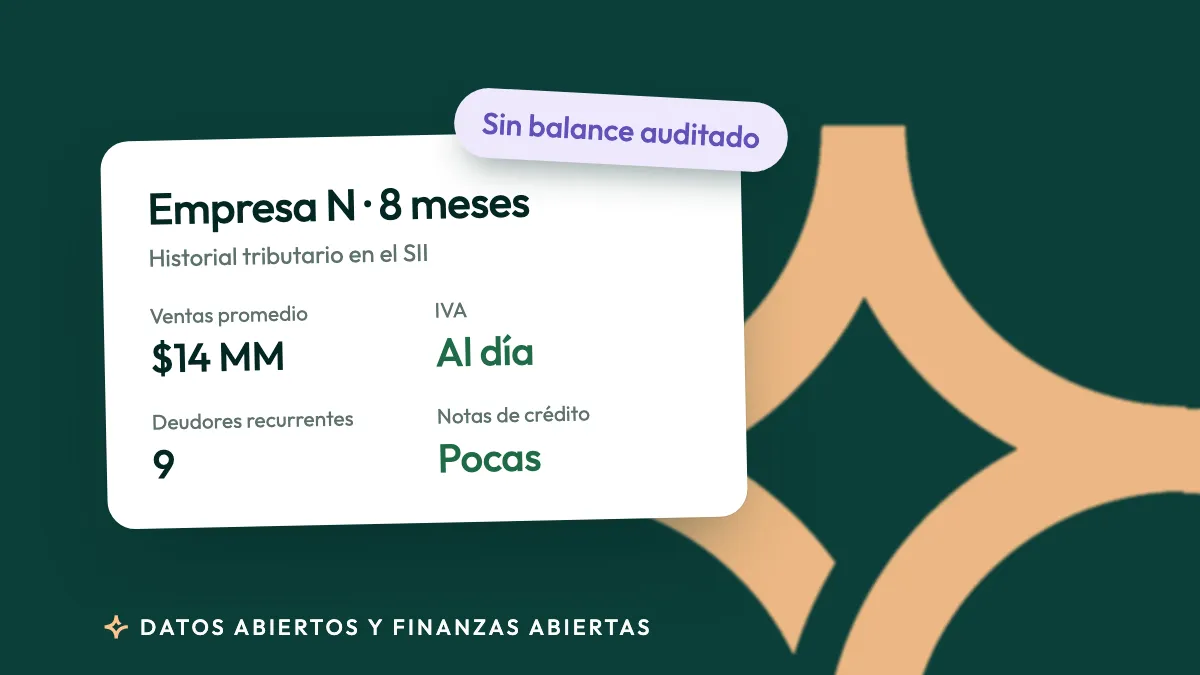
Desde que una empresa emite su primera factura electrónica, el SII registra lo que hace. Ese registro dice mucho de su capacidad de pago:
- Ventas reales y su tendencia. Cuánto factura, a quién y si crece o cae, mes a mes.
- Calidad de sus clientes. A qué deudores les vende, y si esos deudores pagan o reclaman.
- Concentración. Si depende de un solo cliente o tiene una cartera repartida.
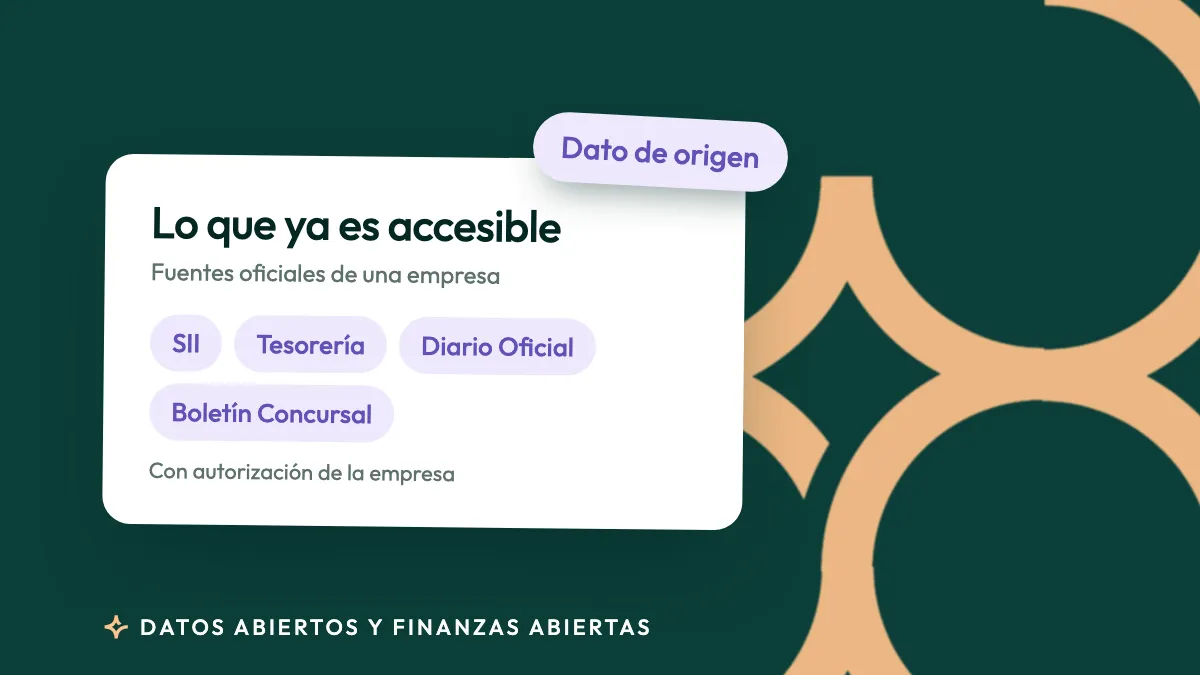
- Cumplimiento. Si está al día con sus declaraciones y si tiene deuda en la Tesorería.
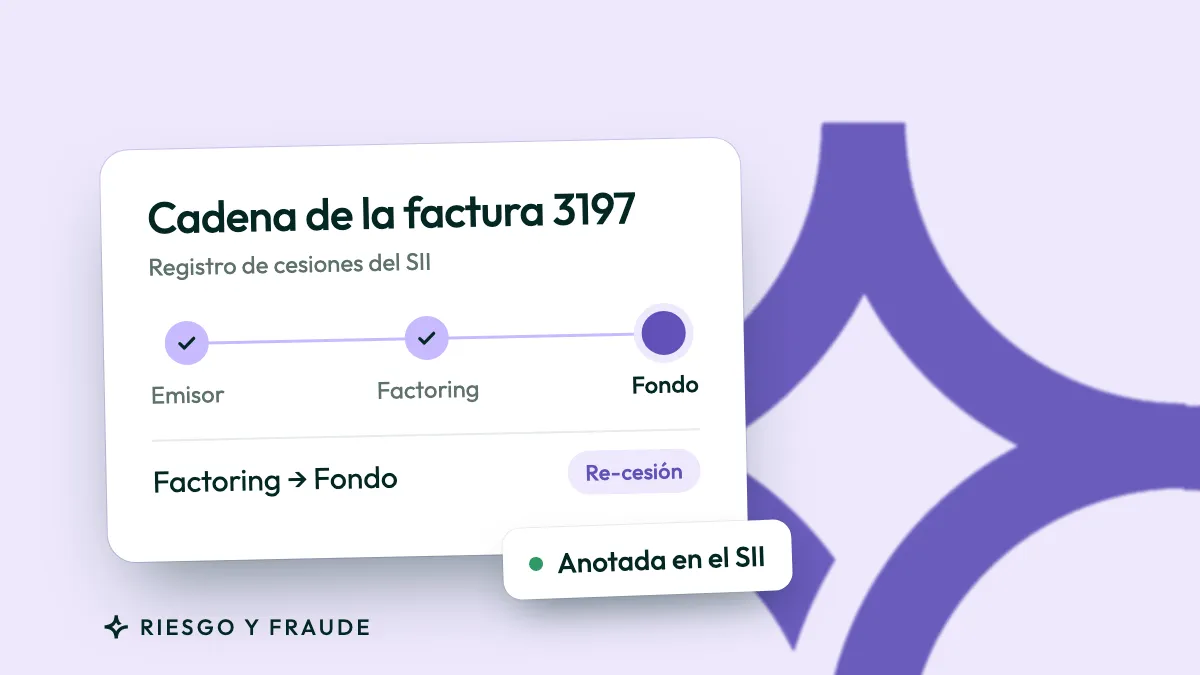
- Cesiones. Si ya cedió sus facturas y a quién.
Es información de origen: la registró la fuente oficial, no la declaró la empresa. Por eso sirve para evaluar a una pyme que todavía no tiene balances.
Cómo cambia la evaluación
Para el factoring, evaluar con el dato tributario cambia el proceso en tres partes:
- El enrolamiento. La pyme ingresa su clave del SII de solo lectura y firma el mandato. Sus documentos llegan de fuente oficial, sin pedirle una carpeta tributaria. Así funciona Onboarding.
- La evaluación. En lugar de esperar un balance, el equipo de riesgo mira las ventas, los deudores y la deuda en la Tesorería de la empresa en una sola ficha. Así funciona Smart Finance.
- El seguimiento. El riesgo de una pyme cambia rápido. Las alertas sobre sus deudores avisan de un reclamo o una nota de crédito antes de que la factura venza.
La decisión sigue siendo del factoring y de su política de riesgo. Lo que cambia es que la pyme se evalúa por lo que hace, no por los papeles que logra juntar.
En definitiva, la industria financiera debe reconocer que la inclusión provoca un mayor estímulo financiero en la economía de un país.
Max Ortiz | CEO Fapro
Del sujeto sin crédito al sujeto de crédito
Una pyme que el análisis tradicional considera «sin historia» suele tener años de facturas, deudores que pagan y declaraciones al día. Evaluada con ese historial, puede pasar a ser sujeto de crédito para el factoring que la mira bien.
Para el factoring, es un segmento que la competencia tradicional deja sin atender. Para la pyme, es acceso a liquidez sin juntar papeles que no tiene.
Preguntas frecuentes
¿Fapro financia a pymes?
No. Fapro no pone capital ni financia. Si buscas financiamiento para tu empresa, acércate a un factoring; muchos de ellos usan Fapro.
¿Qué datos de la pyme ve el factoring?
Solo lo que la empresa autoriza con su clave del SII, de solo lectura: facturas, compras, ventas, cesiones e información tributaria, más fuentes oficiales como la Tesorería.
¿Sirve para empresas con menos de un año?
Sí, si ya emiten facturas electrónicas. El historial parte con la primera factura, aunque la empresa todavía no tenga balances.
Para el contexto más amplio sobre el acceso a datos, lee la guía de open finance y open data en Chile.