En esta nota
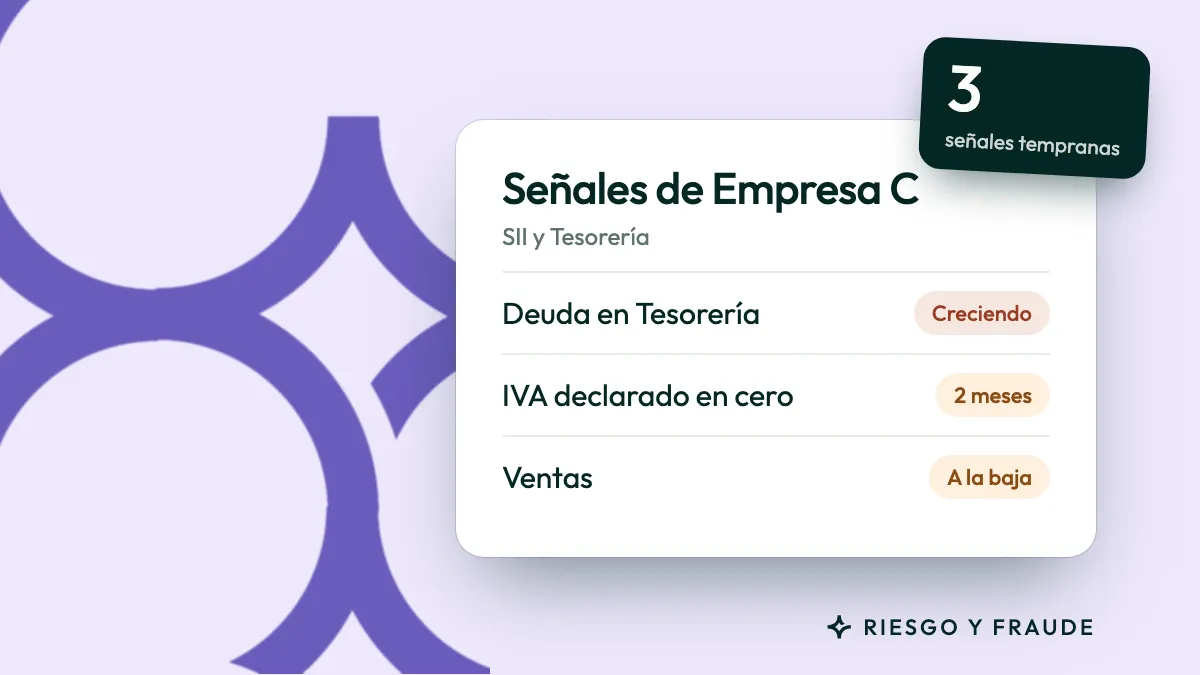
En corto. La morosidad en factoring se anticipa mirando a dos empresas: el deudor que paga la factura y el cliente que te la cedió. Las señales tempranas están en el SII y en la Tesorería, meses antes de que la factura venza. Estas son 7, con la fuente de cada una.
La mora del cliente no es la del deudor
En factoring compras facturas que paga un tercero. Por eso hay dos morosidades distintas:
- La del deudor: no paga la factura al vencimiento, porque tiene problemas de caja, porque reclama la factura o porque entra en un procedimiento concursal.
- La del cliente: tu cliente tiene deudas, sobre todo con el fisco, y eso pone en riesgo el pago de sus facturas aunque el deudor sea solvente. Si la Tesorería embarga, el deudor le paga a la Tesorería y no a ti.
Un atraso puntual no siempre es una mala noticia. Lo que sí debe encender una alarma es un cambio de comportamiento: ventas que caen, deudas que se acumulan, facturas que se anulan.
7 señales tempranas y dónde están
1. Deuda y convenios con la Tesorería
Cuántas deudas tiene tu cliente vigentes, impagas y morosas con la Tesorería General de la República, y si está pagando un convenio. Una deuda que crece o un convenio que se deja de pagar anticipan problemas de caja. Fuente: Tesorería.
2. Riesgo de embargo
Con deuda fiscal en cobranza, la Tesorería puede embargar el pago de las facturas de tu cliente. Lo explicamos en deuda en Tesorería y embargo de facturas. Fuente: Tesorería.
3. IVA sin declarar o en cero
Las declaraciones mensuales de IVA se presentan ante el SII. Una empresa que deja de declarar, o que declara en cero mientras sigue emitiendo facturas, muestra una inconsistencia que vale la pena revisar. Fuente: SII.
4. Caída de ventas
Cuando las ventas de una empresa bajan, suele concentrarse en sobrevivir y deja de pagar primero al fisco. Mira la tendencia de varios meses, no un mes aislado. Fuente: registro de compras y ventas del SII.
5. Concentración en pocos deudores
Si tu cliente depende de uno o dos deudores, un problema de cualquiera de ellos se vuelve tu problema. Mira también tu propia concentración: cuánto de tu cartera depende del mismo deudor, sumando a todos los clientes que le venden. Fuente: registro de compras y ventas del SII.
6. Cruces de compra y venta
Si tu cliente le compra y le vende al mismo deudor, el flujo puede ser artificial y el pago, incierto. Es una señal de riesgo financiero y también de fraude. Más señales en Fraude en factoring: 7 señales de una factura falsa. Fuente: registro de compras y ventas del SII.
7. Notas de crédito y reclamos sobre facturas que financiaste
Una nota de crédito o un reclamo sobre una factura que ya está en tu dominio reduce lo que vas a cobrar. Si se repiten con el mismo deudor, es una señal de conflicto comercial que suele terminar en mora. Fuente: SII.
Quien cobra primero, recupera más
Cuando una empresa cae en insolvencia, suele pagar sus compromisos de forma tardía y proporcional. Por eso en el mercado financiero hay una regla simple: quien cobra primero tiene más probabilidades de recuperar su inversión. Ver las señales antes que el resto te da tiempo para gestionar la cobranza, ajustar la línea o dejar de comprar facturas de ese deudor.
Cómo monitorear tu cartera
Revisar estas señales a mano, cliente por cliente, no escala. En Smart Finance recibes alertas sobre tus deudores y tu cartera: Boletín Concursal, deuda en Tesorería, reclamos y notas de crédito. Tienes un semáforo de Tesorería de toda la cartera y un resumen diario por correo, sin entrar a la plataforma.
Casos reales
Factorings chilenos como Factor Plus y BL Capital usaron el cruce de compras y ventas para detectar posibles fraudes, que sumaban CLP 380 millones entre ambos casos. BL Capital evitó fraudes superiores a CLP $200 millones con el dato de origen de cada factura.
Preguntas frecuentes
¿Cuál es la diferencia entre morosidad e incobrabilidad?
La morosidad es un atraso en el pago. La incobrabilidad es cuando ya no esperas recuperar la deuda. Las señales tempranas sirven para actuar mientras la factura todavía es morosa y no incobrable.
¿La Tesorería puede quedarse con el pago de una factura que compré?
Sí. Si tu cliente tiene deudas fiscales en cobranza, la Tesorería puede embargar el pago de sus facturas y el deudor le paga a ella. Por eso conviene revisar la situación de tu cliente en la Tesorería antes de comprar y durante la vida de la factura.
¿Dónde se declara el IVA?
Ante el SII, con el formulario mensual. La Tesorería recauda y cobra las deudas fiscales, pero las declaraciones se presentan al SII.