En esta nota
En corto. El fraude en factoring casi nunca se ve en la factura: se ve en la relación entre tu cliente y su deudor. Estas son 7 señales que puedes revisar en el dato de origen (SII y Tesorería) antes de comprar, y que no aparecen en la carpeta tributaria.
Cómo ocurre el fraude con facturas
Un factoring compra el derecho a cobrar una factura. Si esa factura no responde a una venta real, o si su pago ya no te va a llegar, compraste un papel sin valor. Los casos más comunes son tres:
- Factura falsa: se emite por una venta que no existió, a menudo entre empresas relacionadas que se facturan entre sí.
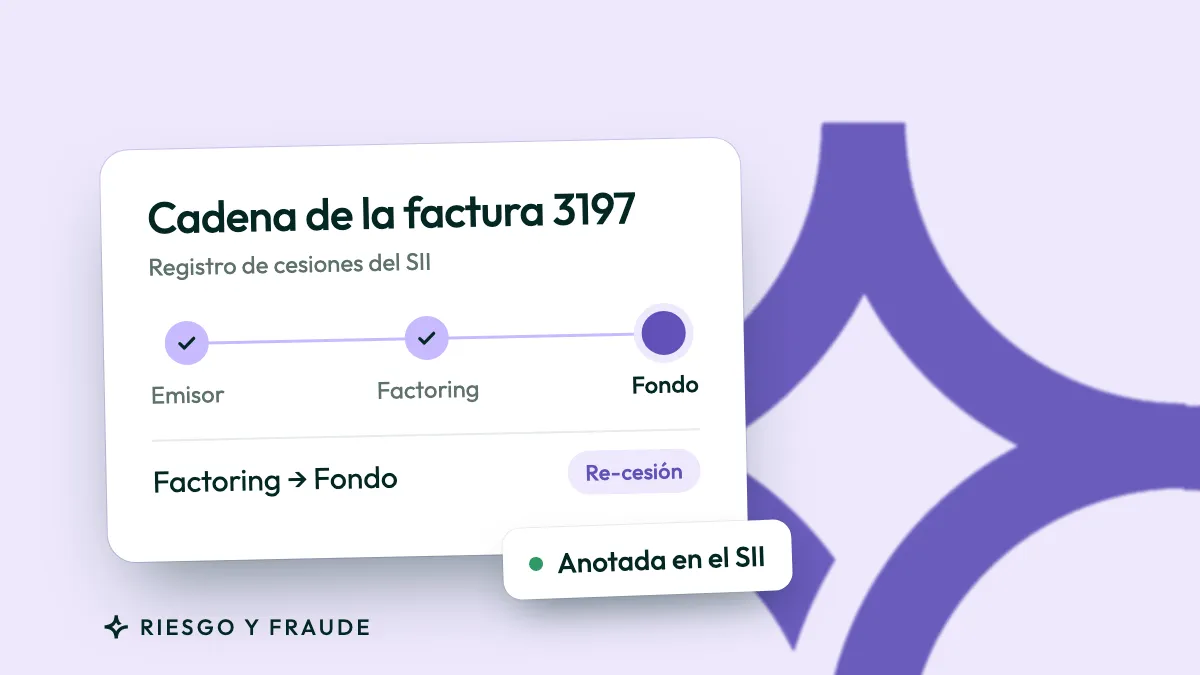
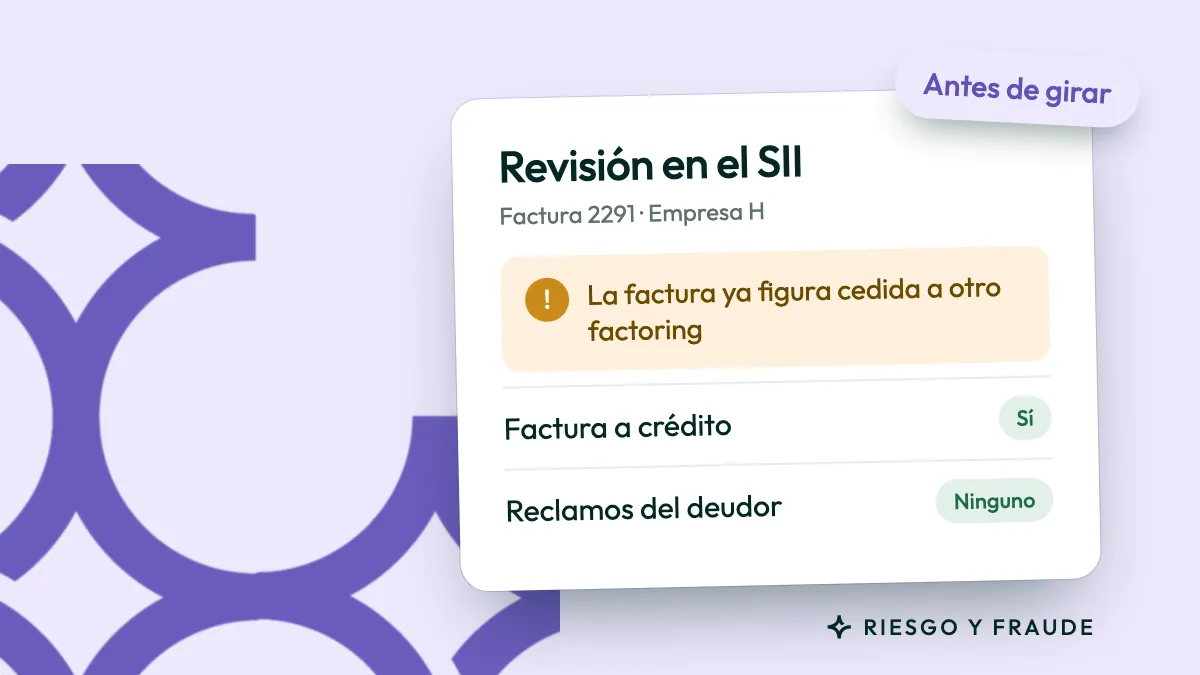
- Factura ya cedida: el emisor la cede a más de un financista, o la ofrece cuando ya figura cedida en el registro del SII. Lo explicamos en detalle en la guía de cesión de facturas.
- Factura con el pago comprometido: la venta es real, pero el deudor reclama, emite una nota de crédito o la Tesorería embarga el pago por deudas fiscales de tu cliente.
No es un problema teórico. En el caso Factop, el SII se querelló por cerca de 9.970 facturas falsas, por unos CLP $13.000 millones, emitidas a más de 100 empresas (BioBioChile, abril de 2024). En el caso Primus Capital, un factoring con sede en Chile, su exgerente general fue detenido en julio de 2024, acusado de un fraude millonario con facturas falsas (BioBioChile).
Emitir facturas falsas es un delito tributario en Chile, con multas y penas de cárcel según la legislación tributaria. Pero la sanción llega después. Al factoring que compró la factura le toca la pérdida.
Por qué la carpeta tributaria no alcanza
La carpeta tributaria muestra un resumen mensual de compras y ventas. Sirve para saber cuánto vende una empresa, pero no a quién ni cómo. El fraude vive justo en ese detalle: qué deudores tiene tu cliente, desde cuándo, con qué recurrencia y qué pasa después de cada factura.
Con el detalle de cada factura en el SII puedes responder preguntas que el resumen no contesta: qué tan atomizada está la cartera de tu cliente, cuál es su mayor cliente y cuál su mayor proveedor.
7 señales para revisar antes de comprar una factura
1. Una relación cliente–deudor sin historia
Mira hace cuánto se facturan, cuánto y con qué frecuencia. Una relación real tiene recurrencia: montos parecidos, fechas parecidas, incluso el mismo día del mes. Una primera factura grande a un deudor nuevo merece una segunda mirada.
2. Notas de crédito y reclamos sobre ese deudor
Si el deudor suele reclamar facturas o el emisor suele anularlas con notas de crédito, la probabilidad de que la factura que compras termine anulada es más alta. Revisa el historial con ese deudor, no solo el total.
3. La «bicicleta»: compras y ventas cruzadas
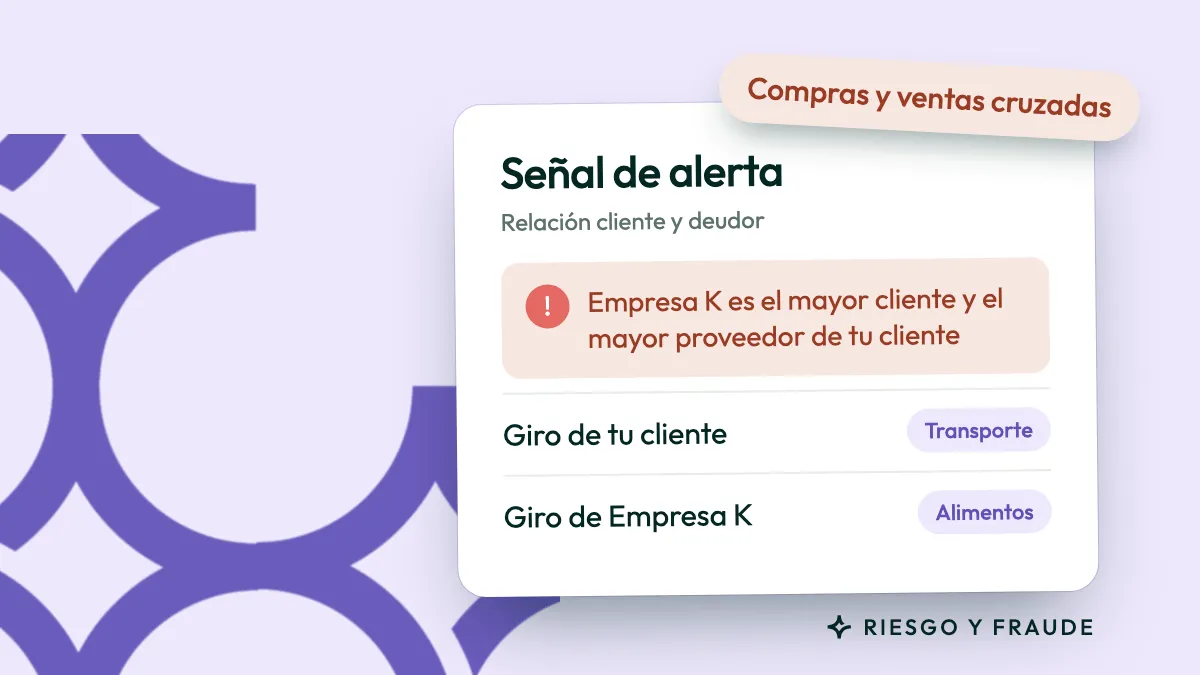
Lo normal es que una empresa le venda o le compre a otra, no las dos cosas. Cuando tu cliente le vende a su deudor y también le compra, puede haber facturas que van y vienen para generar papeles financiables. Es la señal más clara de una venta orquestada.
4. Un proveedor que no calza con el giro
Saber qué proveedores tiene tu cliente le da sentido a su operación. Recuerdo el caso de una empresa de transporte cuyo mayor proveedor era una arrocera, que además era su mayor cliente. La pregunta es simple: ¿tiene sentido que una transportista le compre arroz a su mejor cliente? Ese indicador te dice si la venta es efectiva u orquestada.
5. Demasiados factorings a la vez
Las empresas suelen trabajar con pocos factorings y por años. Un cliente que opera con muchos factorings al mismo tiempo, o que cambia de uno a otro seguido, puede estar repartiendo facturas que no resistirían una revisión completa.
6. Factoriza mucho más de lo que vende
Compara cuánto factoriza tu cliente con cuánto vende. Si casi todo lo que factura termina cedido, depende del factoring para operar. Si factoriza montos que no calzan con sus ventas, algo no cuadra.
7. Deuda en Tesorería con riesgo de embargo
Si tu cliente tiene deuda fiscal, la Tesorería puede embargar el pago de sus facturas. Un gran retail puede recibir la orden de pagarle a la Tesorería y no a ti, aunque la factura sea real. Revisa cuántas deudas tiene vigentes, impagas y en cobranza. Lo explicamos en deuda en Tesorería y embargo de facturas.
Un caso real: BL Capital
BL Capital revisa a cada cliente con el dato de origen de sus facturas: notas de crédito, cruces de compra y venta y si factoriza también con otras compañías. Con esa revisión detectó y evitó fraudes superiores a CLP $200 millones. Ver el caso de BL Capital.
Cómo lo revisas en Fapro
En Smart Finance ves la ficha de cada cliente con el detalle de sus facturas en el SII: deudores, relación histórica, notas de crédito, reclamos, cesiones, cruces de compra y venta y su situación en la Tesorería. No te damos un puntaje: te mostramos dónde mirar para que tu comité decida con evidencia. Conoce Smart Finance para factorings.