En esta nota
En corto. Una factura falsa no afecta igual a todos. Quien la fabrica o la vende arriesga cárcel desde la Ley 21.713, aunque no la use. Quien la usa para pagar menos IVA pierde el crédito fiscal y puede enfrentar penas de hasta 10 años. El factoring que la financió compró un crédito que no existe, y su directorio y sus inversionistas cargan con esa pérdida. La empresa que aparece como compradora sin haber comprado tiene 8 días para reclamarla en el SII.
Qué es una factura falsa
Una factura falsa es un documento que no respalda una venta real. Puede serlo de dos formas:
- Falsa en su materialidad: la emite alguien que usa el certificado digital de una empresa, o entra a su sistema de facturación electrónica, sin que ella lo sepa.
- Falsa en su contenido: la emite la propia empresa y el documento es válido para el SII, pero la venta que describe no ocurrió, o no ocurrió por ese monto ni entre esas empresas.
La segunda es la más común y la más difícil de ver, porque la factura pasa todas las validaciones del SII. El SII revisa que el documento esté bien emitido, no que la venta haya existido.
La clave del SII también importa, aunque con ella no se emiten facturas. Lo que sí permite es aceptarlas en nombre de otra empresa: quien tiene la clave de un deudor puede darle acuse de recibo a una factura falsa y, con eso, mérito ejecutivo.
Cuánto ocurre en Chile
Según la cuenta pública del SII sobre su gestión de 2025, el servicio identificó a más de 18 mil emisores y 81 mil receptores de facturación falsa. Con esa fiscalización evitó el uso indebido de créditos fiscales por $189 mil millones, y presentó 227 querellas y denuncias por un perjuicio fiscal de $158 mil millones.
Las consecuencias, según quién eres
Si la fabricas, la vendes o la facilitas
Desde el 1 de noviembre de 2024, la Ley 21.713 castiga por sí solo el negocio de vender facturas falsas. Antes había que probar que el documento se había usado para cometer otro delito tributario. Hoy no:
- Confeccionar, vender o facilitar facturas falsas a sabiendas tiene una pena de 541 días a 3 años de presidio y una multa de hasta 40 UTA, aunque nadie las use.
- Si se hace para cometer o facilitar un delito tributario, como que otro pague menos IVA, la pena sube a entre 3 años y un día y 5 años, con una multa de hasta 100 UTA.
Si la usas para pagar menos impuestos
Es el caso que más persigue el SII: una empresa registra facturas de compras que no hizo para sumar crédito fiscal y pagar menos IVA.
- Pierdes el crédito fiscal. La Ley del IVA no da derecho a crédito por facturas falsas o no fidedignas. El SII lo rechaza y cobra el impuesto, con reajustes, intereses y multas.
- Arriesgas penas de cárcel. Usar facturas falsas con malicia para aumentar el crédito fiscal se castiga con entre 3 años y un día y 10 años de presidio, más una multa de entre el 100% y el 300% del impuesto defraudado.
- El SII puede impedirte emitir documentos. La sanción de clausura ahora incluye la prohibición de emitir documentos tributarios.
La ley tiene una salida para el comprador de buena fe. Si pagaste la factura con cheque nominativo, vale vista nominativo o transferencia a la cuenta del emisor, y en el pago quedaron registrados el RUT del emisor y el número de la factura, conservas el crédito fiscal. Si el SII lo objeta, tienes que acreditar ese pago y que la compra ocurrió de verdad.
Si eres el factoring que la compró
Un factoring que financia una factura falsa le adelantó dinero a cambio de un crédito que no existe. El deudor no va a pagar, porque nunca compró nada, y si reclamó o puede probarlo, el cobro judicial no prospera.
Le queda cobrarle al cedente: por ley y por contrato, quien cede una factura responde de que el crédito exista. El problema es que una empresa que vende facturas falsas rara vez tiene con qué responder.
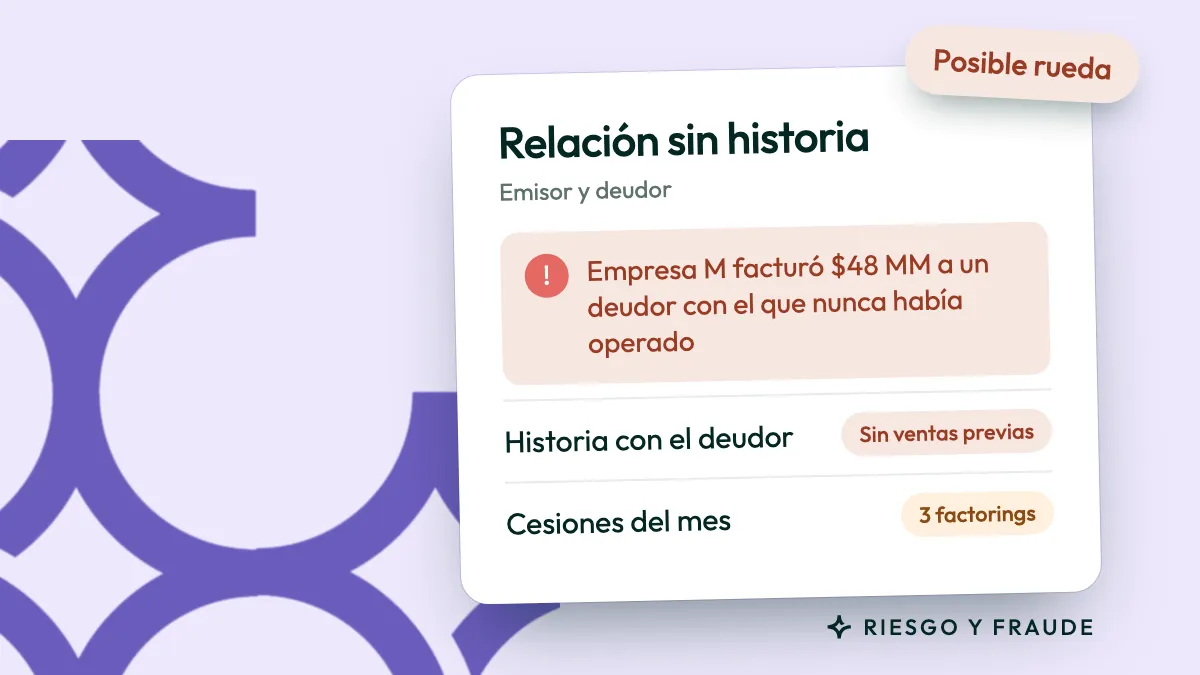
El fraude casi nunca es una factura suelta. El patrón más dañino es una rueda: el cliente financia facturas falsas con varios factorings a la vez y, cuando vencen, emite facturas nuevas para financiarlas de nuevo y pagar las anteriores. Mientras la rueda gira, la cartera se ve sana. Cuando se detiene, aparecen todas las pérdidas juntas.
Una rueda no se ve en la mora, pero sí en la relación entre el emisor y su deudor: facturas que aparecen de golpe con un deudor nuevo, montos que crecen justo cuando vencen las anteriores y cesiones a varios factorings a la vez. Por eso, en factoring, la defensa está antes de comprar, no después. Revisamos las señales en detalle en Fraude en factoring: 7 señales de una factura falsa.
Si estás en el directorio o inviertes en un factoring
Las crisis recientes del factoring no bancario, que repasamos en qué controles faltan en el factoring no bancario, tuvieron un punto en común: el directorio, los accionistas y los fondos que financiaban esas carteras se enteraron tarde. Veían el reporte de la administración, no las facturas.
Quien responde por el factoring, o pone su dinero en él, necesita poder hacer una pregunta simple: ¿qué parte de la cartera podría no tener una venta real detrás? Para contestarla no basta con la mora, porque una rueda de facturas falsas paga al día hasta que se detiene. Y tampoco basta con la foto de la cartera: hay que entender las relaciones que se están financiando. Desde cuándo le vende cada cliente a su deudor, con qué frecuencia y por qué montos, y si esa relación existía antes de que el cliente llegara al factoring. Una relación comercial real tiene historia; una armada para financiarse suele aparecer de un día para otro.
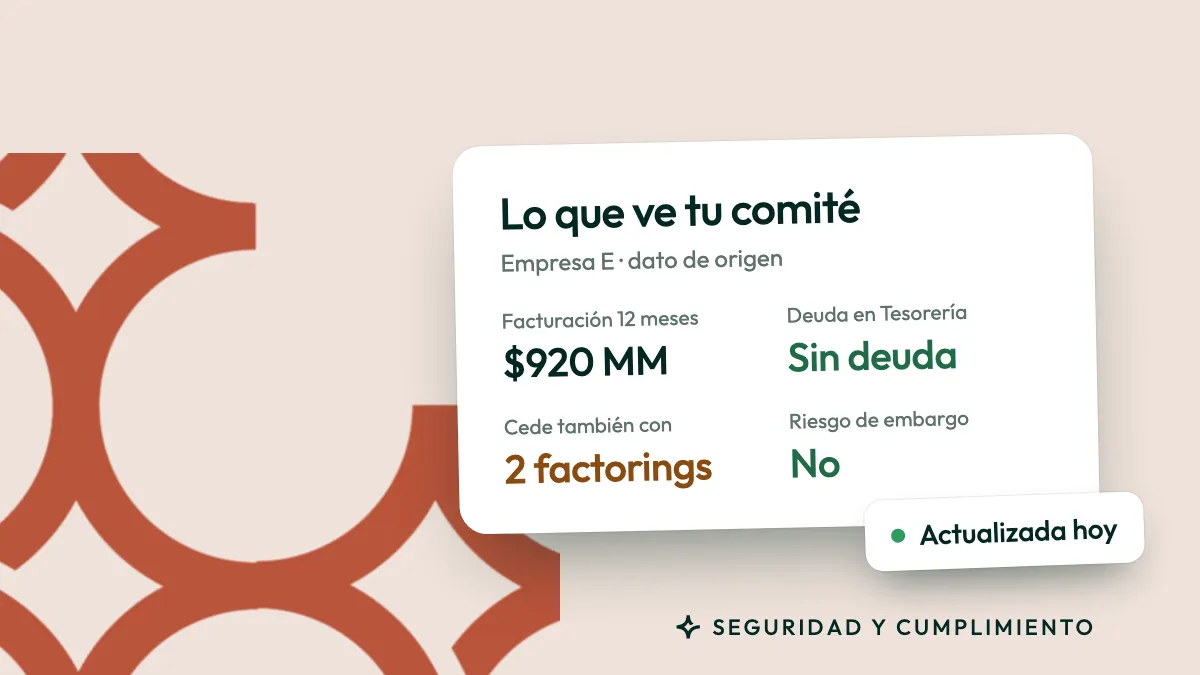
Junto con las relaciones, en el dato de origen del SII se revisa:
- Concentración: cuánto de la cartera depende de pocos clientes y pocos deudores.
- Reclamos recientes: clientes a los que sus deudores les han reclamado muchas facturas en los últimos meses.
- Notas de crédito: facturas que se anulan, total o parcialmente, después de financiarse.
- Cesiones a otros factorings: clientes que financian sus facturas con varios factorings a la vez, la señal típica de una rueda.
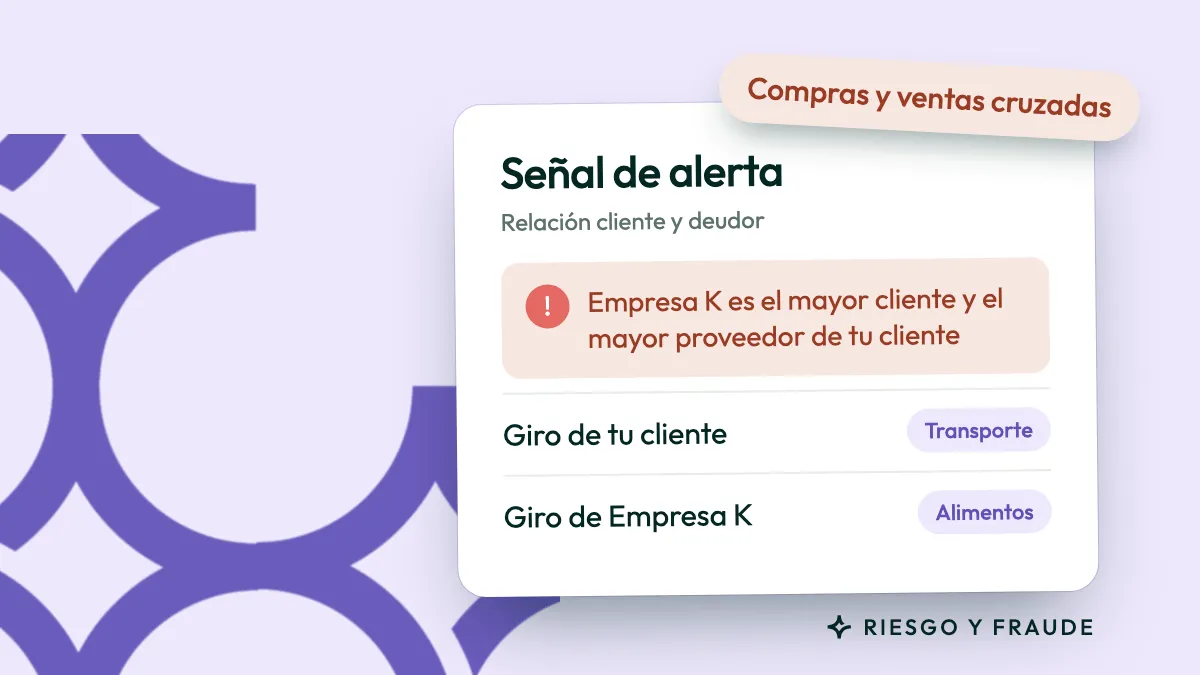
- Relaciones cruzadas: clientes que le venden a su deudor y también le compran.
No se trata de que el directorio revise factura por factura. Se trata de que tenga a la vista la misma evidencia que el comité de crédito, sin depender de quien aprobó las operaciones. Es la base del gobierno corporativo en factoring.
Si te emiten una factura por algo que no compraste
A una pyme le puede pasar sin saberlo: alguien emite una factura a su nombre, como deudor, por una venta que nunca existió, para tener un papel que ceder a un factoring.
Lo que pase después depende de lo que hagas en los primeros días:
- Tienes 8 días corridos para reclamarla. Se cuentan desde que la factura llega a tu bandeja en el SII. El reclamo se hace en el mismo SII, en el registro de compras y ventas.
- Si no la reclamas, se entiende aceptada. La factura queda con mérito ejecutivo: quien la tenga, como un factoring al que se la cedieron, puede cobrártela por la vía ejecutiva. Defenderte después es posible, pero ante un tribunal y con más costo.
- Revisa tu registro de compras. Si la factura queda ahí y declaras su IVA, el SII puede objetarte ese crédito más adelante.
Una factura reclamada no se puede ceder. Reclamar a tiempo es lo que corta el fraude antes de que llegue a un factoring.
Cómo protegerte
Si eres un factoring:
- No compres una factura solo porque está aceptada: revisa la relación histórica entre tu cliente y su deudor.
- Mira las notas de crédito, los reclamos y los cruces de compra y venta del cliente, no solo la factura que te ofrece.
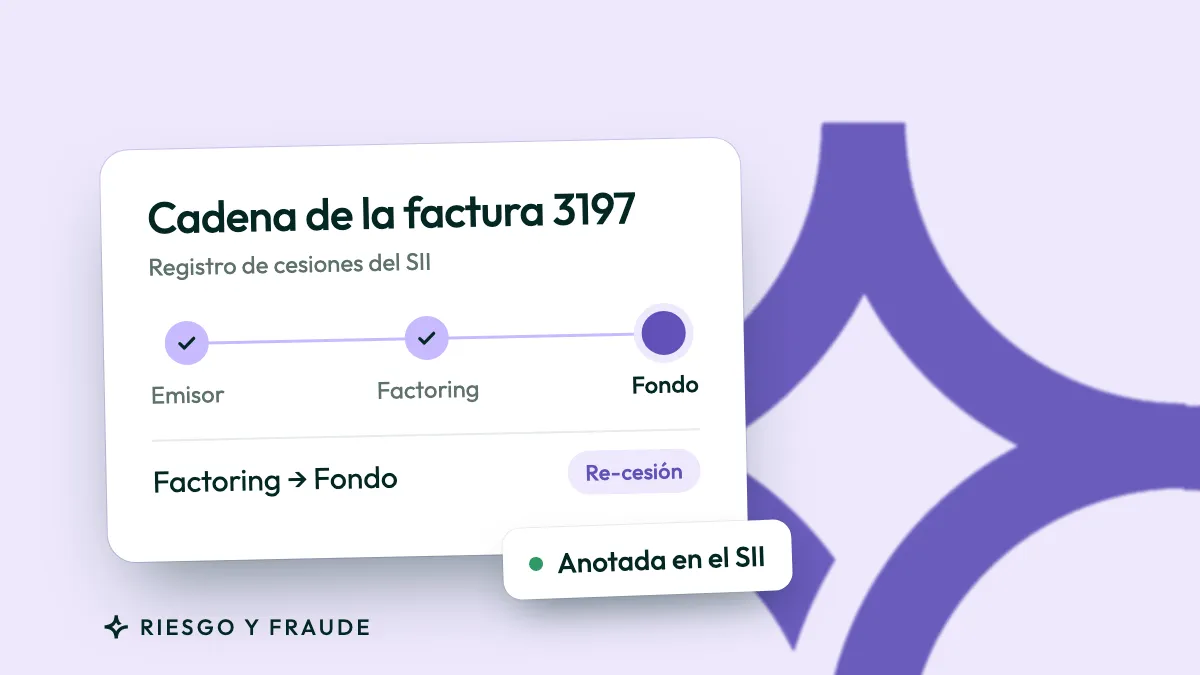
- Revisa si tu cliente cede sus facturas a otros factorings, y confirma en el registro de cesiones que la factura no esté cedida a otro.
- Lleva a tu directorio y a tus inversionistas la misma evidencia que ve tu comité.
Si eres una pyme:
- Revisa tu bandeja de documentos recibidos en el SII al menos una vez por semana, para no perder el plazo de 8 días.
- Reclama toda factura que no corresponda a una compra real, aunque el monto sea bajo.
- Paga a tus proveedores por transferencia a su cuenta, con su RUT y el número de factura en la glosa.
- Cuida tu clave del SII: con ella, otro puede aceptar en tu nombre facturas por compras que no hiciste.
Cómo lo revisas en Fapro
En Smart Finance, un factoring ve la ficha de cada cliente con el dato de origen del SII. Con ella puede entender si las facturas que le ofrecen responden a una relación real entre el emisor y su deudor:
- Notas de crédito.
- Todos los reclamos, y si han aumentado en el último tiempo.
- Acuses de recibo.
- Cruces de compra y venta.
- Cesiones, incluidas las que el cliente hace con otros factorings.
Con esa revisión, BL Capital detectó y evitó fraudes superiores a CLP $200 millones. Ver el caso de BL Capital.
Y si un fondo financia al factoring, con Smart Funding recibe cada operación con el dato de origen y la evalúa factura por factura, no solo con el reporte del factoring.
Preguntas frecuentes
¿Es delito recibir una factura falsa?
Recibirla, no. El delito está en usarla para pagar menos impuestos, o en fabricarla, venderla o facilitarla. Si te llega una factura que no corresponde, reclámala en el SII dentro de 8 días corridos y no declares su IVA.
¿Qué hago si me emitieron una factura por una compra que no hice?
Reclámala en el SII, en tu registro de compras y ventas, dentro de los 8 días corridos desde que la recibiste. Una factura reclamada no se puede ceder ni cobrar por la vía ejecutiva. Si ya pasó el plazo, consulta con tu abogado o contador cómo defenderte.
¿Pierdo el IVA si mi proveedor emitió facturas falsas?
No, si la compra fue real y pagaste con cheque nominativo, vale vista nominativo o transferencia a la cuenta del proveedor, con su RUT y el número de factura registrados en el pago. En ese caso conservas el crédito fiscal, aunque tendrás que acreditarlo si el SII lo objeta.
¿Qué pena tiene vender facturas falsas?
Desde la Ley 21.713, de 541 días a 3 años de presidio y hasta 40 UTA de multa, aunque las facturas no se usen. Si se venden para que otro cometa un delito tributario, de 3 años y un día a 5 años y hasta 100 UTA.
¿Cómo sabe un directorio si su factoring tiene facturas falsas en la cartera?
Con la mora no alcanza, porque una rueda de facturas falsas paga al día hasta que se detiene. Tiene que entender las relaciones que se financian, desde cuándo y por qué montos le vende cada cliente a su deudor, y revisar en el dato de origen del SII la concentración, los reclamos recientes, las notas de crédito, las cesiones a otros factorings y las relaciones cruzadas entre clientes y deudores.