En esta nota
En corto. Operar como fintech no es comprar software: es cambiar cómo decides. Un factoring opera como fintech cuando evalúa con el dato de origen, revisa cada factura antes de comprarla, se entera de los cambios en su cartera sin buscarlos, sabe qué facturas se le están yendo y se fondea sin salir de su plataforma.
Qué es operar como fintech
Una fintech es una financiera que usa la tecnología para operar sus productos y su relación con el cliente con la mayor eficiencia posible. Para un factoring, la prueba es simple: si puedes evaluar a cualquier empresa sin que tu equipo tenga que pedirle papeles ni armar planillas a mano, ya operas como fintech.
Eso no reemplaza el criterio de tu comité. Lo libera para lo que importa: decidir. Estos son los 6 cambios concretos.
1. Evalúas con el dato de origen
El modelo tradicional evalúa a la pyme con lo que ella declara: carpeta tributaria, balances, documentos. Con el dato de origen, la información viene de fuentes oficiales como el SII y la Tesorería, factura por factura. Se reduce la asimetría de información y aparecen riesgos que antes no veías. Cómo hacerlo está en análisis de riesgo en factoring.
2. Revisas cada factura antes de comprarla
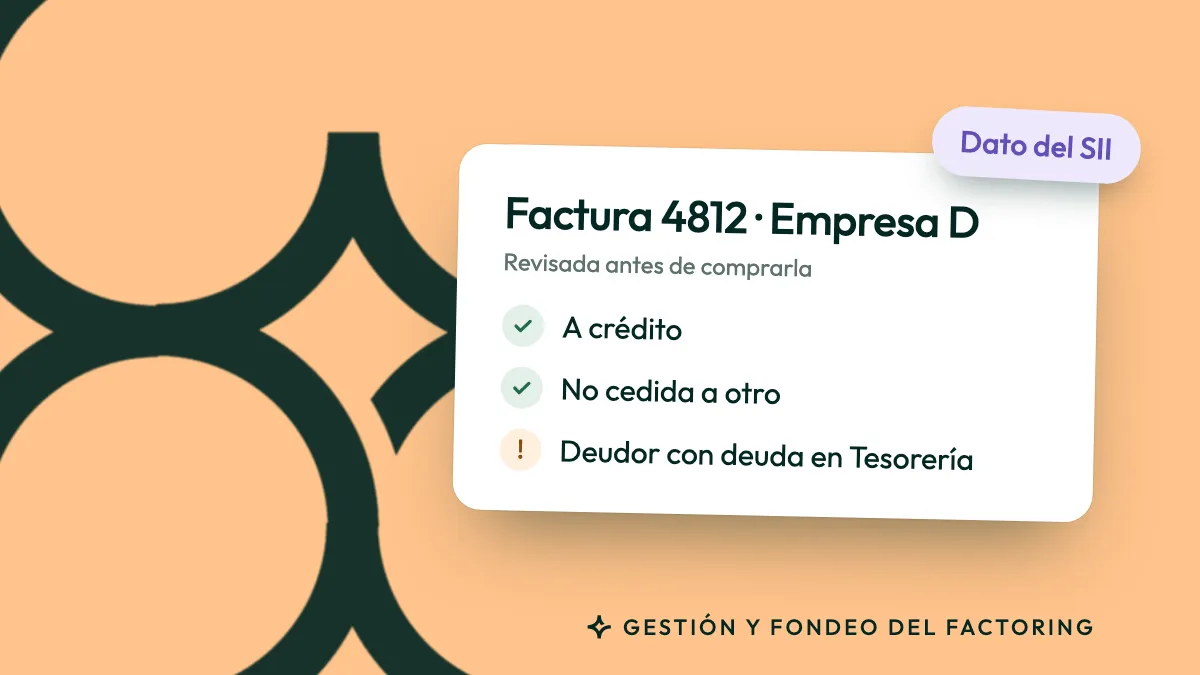
Antes de comprar una factura, verificas tres condiciones básicas:
- Que sea a crédito. Una factura al contado no se puede factorizar.
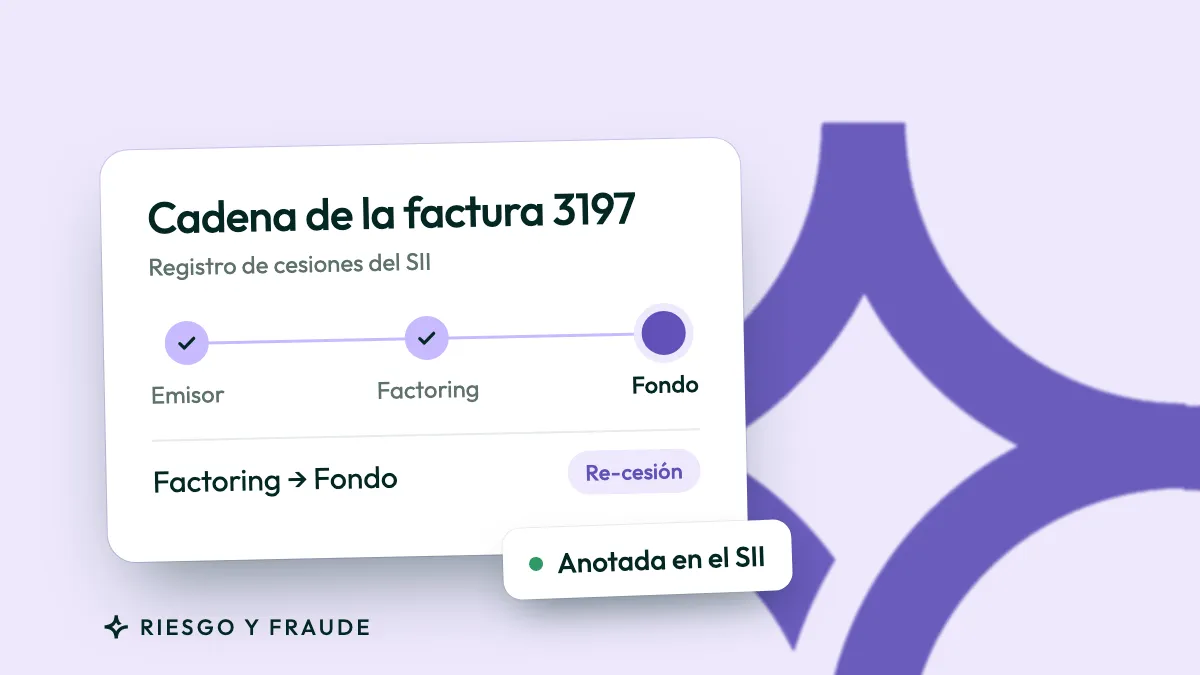
- Que no esté cedida. Si ya figura cedida en el registro del SII, no la puedes comprar.
- Que no esté reclamada. Una factura con reclamo del deudor no se puede ceder.
Y después miras la relación entre tu cliente y su deudor, que es donde aparece el fraude. Las señales están en Fraude en factoring: 7 señales de una factura falsa.
3. Tienes la ficha 360 de cada cliente
En vez de un informe armado a mano, tienes en una sola pantalla las ventas, compras, cesiones, deudores y situación en la Tesorería de cada cliente, con actualización recurrente. Tu política de riesgo se aplica sobre esa ficha, con tu criterio.
4. Te enteras de los cambios sin buscarlos
La cartera cambia después de financiar. Un deudor entra al Boletín Concursal, un cliente acumula deuda en la Tesorería, aparece un reclamo sobre una factura que financiaste. Operar como fintech es que esas alertas te lleguen a diario, sin entrar a buscarlas. Más en morosidad en factoring.
5. Sabes qué facturas financiables se te están yendo
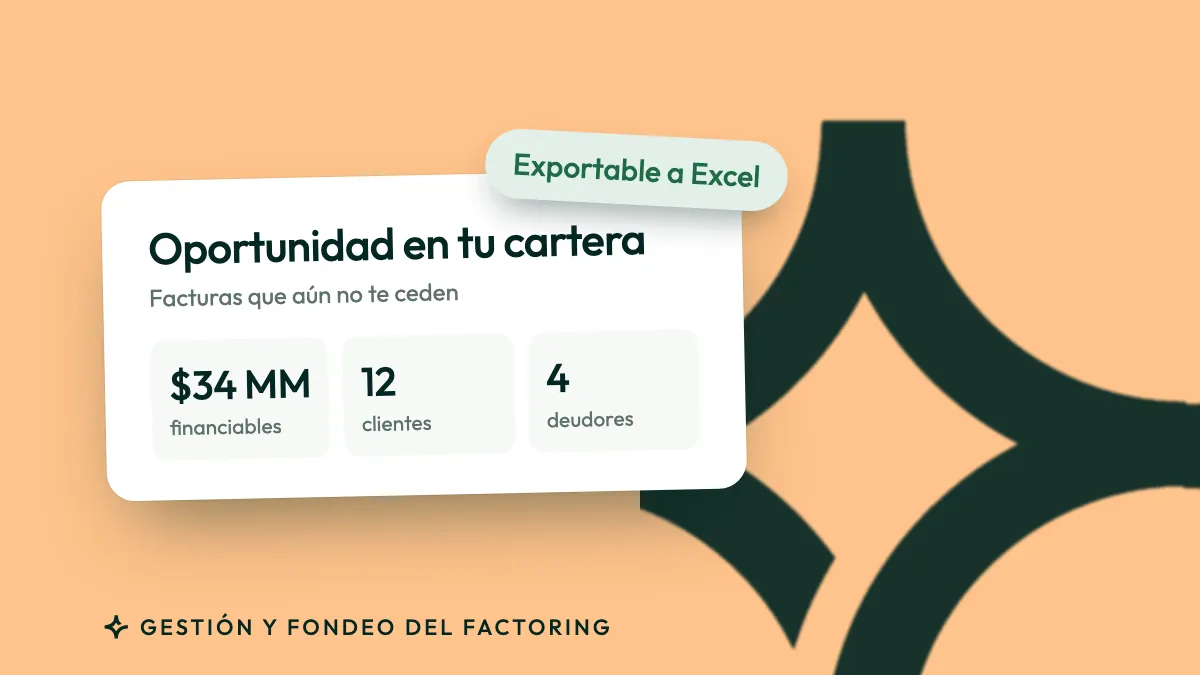
Tus clientes emiten facturas que podrías financiar y que hoy ceden a otro factoring. Si las ves, tus ejecutivos dejan de llamar a ciegas y se enfocan en las empresas que necesitan liquidez. Lo explicamos en con qué factorings opera tu cliente.
6. Te fondeas sin salir de la plataforma
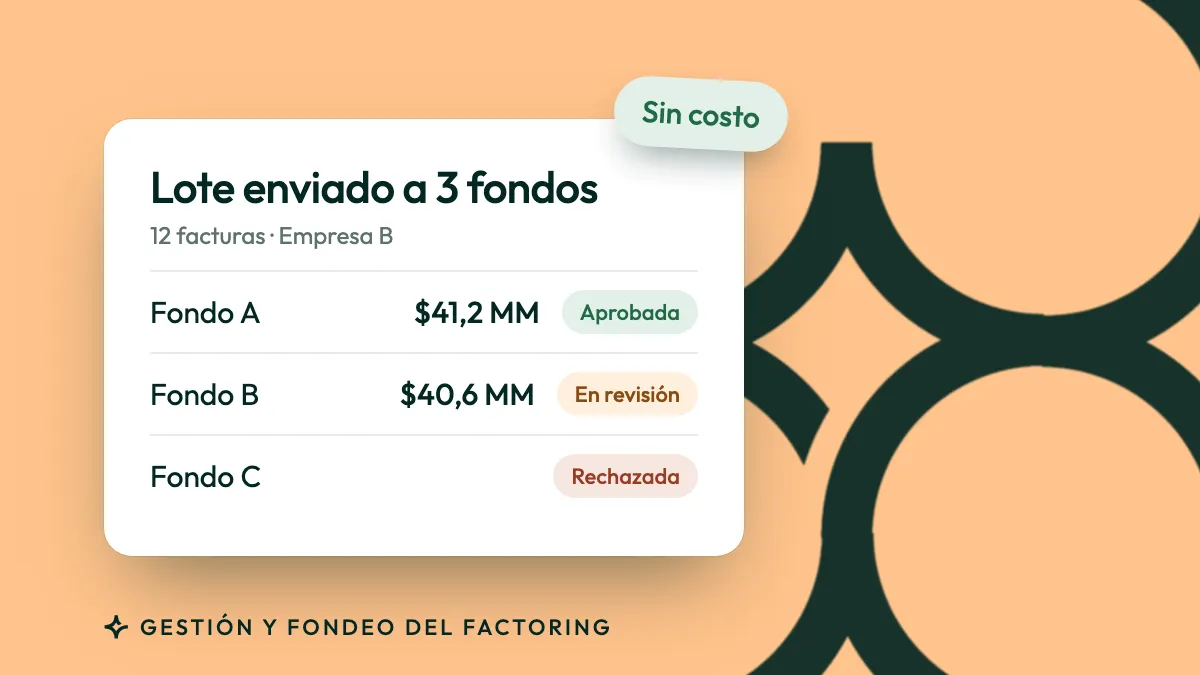
El último paso suele seguir siendo manual: nóminas en Excel y correos con cada fondo. Con Smart Funding envías tus facturas a varios fondos desde Fapro, comparas el giro que ofrece cada uno y re-cedes sin repetir el trámite fuera de la plataforma.
Por dónde empezar
No hace falta cambiar todo a la vez. Conviene empezar por el primer cambio, evaluar con el dato de origen, porque los otros cinco se apoyan en él. Conoce Smart Finance para factorings.