En esta nota
En corto: en un factoring, el gobierno corporativo se ve en la operación diaria: quién aprueba, con qué información y qué queda registrado. Hay cuatro señales que delatan un gobierno débil y todas se corrigen con controles concretos. Un fondo las revisa antes de financiarte.
Por qué importa hoy
El factoring no bancario ya no es un nicho. En enero de 2025, la EFA, gremio del factoring no bancario, informó que el financiamiento anual vía factoring superó los US$ 45 mil millones, cerca del 16% del PIB de Chile.
Ese tamaño atrae a fondos de inversión que quieren financiar carteras de facturas. Y atrae también fraudes. Las crisis recientes del sector, que analizamos en la crisis del factoring no bancario en Chile, mostraron que el problema no fue solo de riesgo de crédito: también fallaron los controles internos.
Según la Corporación Financiera Internacional (IFC), un gobierno corporativo sólido permite conseguir financiamiento en mejores condiciones y gestionar mejor los riesgos. Para un factoring, eso se traduce en fondeo más barato y en menos pérdidas.
4 señales de un gobierno corporativo débil
1. Decisiones de crédito sin respaldo
Cómo se ve: una operación se aprueba por conversación o por correo, y meses después nadie puede reconstruir quién la aprobó ni con qué antecedentes.
Cómo se corrige: cada aprobación queda registrada con su responsable, su fecha y la información que se tuvo a la vista. Los montos sobre un umbral pasan por comité.
2. La misma persona vende, evalúa y aprueba
Cómo se ve: el ejecutivo que trajo al cliente es quien arma la carpeta y quien da el visto bueno.
Cómo se corrige: separa funciones. Comercial propone, riesgo evalúa y un tercero aprueba. En equipos chicos, al menos que quien vende no sea quien aprueba.
3. Se evalúa con información declarada
Cómo se ve: la carpeta del cliente se arma con documentos que él mismo envía: balances, listados de ventas, PDF de facturas. Es la puerta de entrada de las facturas falsas, duplicadas o ya cedidas a otro factoring.
Cómo se corrige: verifica cada factura y cada cliente contra la fuente oficial: el SII y la Tesorería. Te contamos cómo en cómo detectar una factura falsa antes de comprarla.
4. La cartera se mira una vez al mes
Cómo se ve: el comité revisa la cartera en la reunión mensual y se entera tarde de un deudor con deuda en Tesorería o en el Boletín Concursal.
Cómo se corrige: define alertas sobre tus deudores y tus clientes, con un responsable de revisarlas y de dejar registro de lo que se decidió.
El onboarding es el primer control
El gobierno corporativo empieza antes de la primera operación. Si un cliente entra con documentos que nadie verificó, todo lo que viene después se apoya en un dato débil.
Un onboarding bien hecho obtiene los documentos de fuente oficial, identifica a sus socios y representantes y deja trazabilidad de qué se revisó. Con Onboarding de Fapro, la validación de documentos toma menos de 30 segundos.
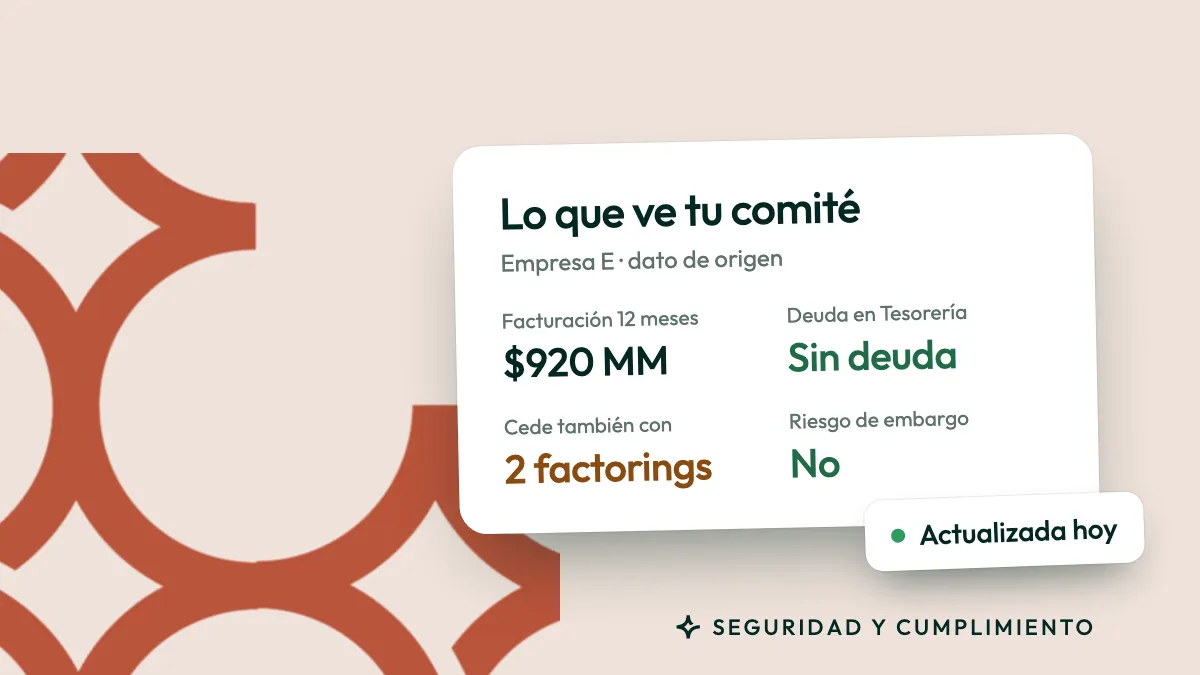
Qué debería tener a la vista tu comité
Para cada cliente y cada operación:
- Facturación y su evolución.
- Cruce de compras y ventas.
- Relación con sus deudores y proveedores.
- Situación tributaria y deuda en Tesorería.
- Riesgo de embargo sobre las facturas.
- Con qué otros factorings ya cede.
Qué mira un fondo antes de financiarte
Un fondo que compra o financia tu cartera evalúa tu gobierno tanto como tus facturas. Antes de comprometer capital, quiere saber:
- Si tu política de crédito está escrita y se cumple.
- Quién aprueba y con qué información.
- Cómo verificas que cada factura es real, está a crédito y no está cedida.
- Cuál es tu concentración por cliente y por deudor.
- Qué pasa cuando algo sale mal: cómo te enteras y cómo reaccionas.
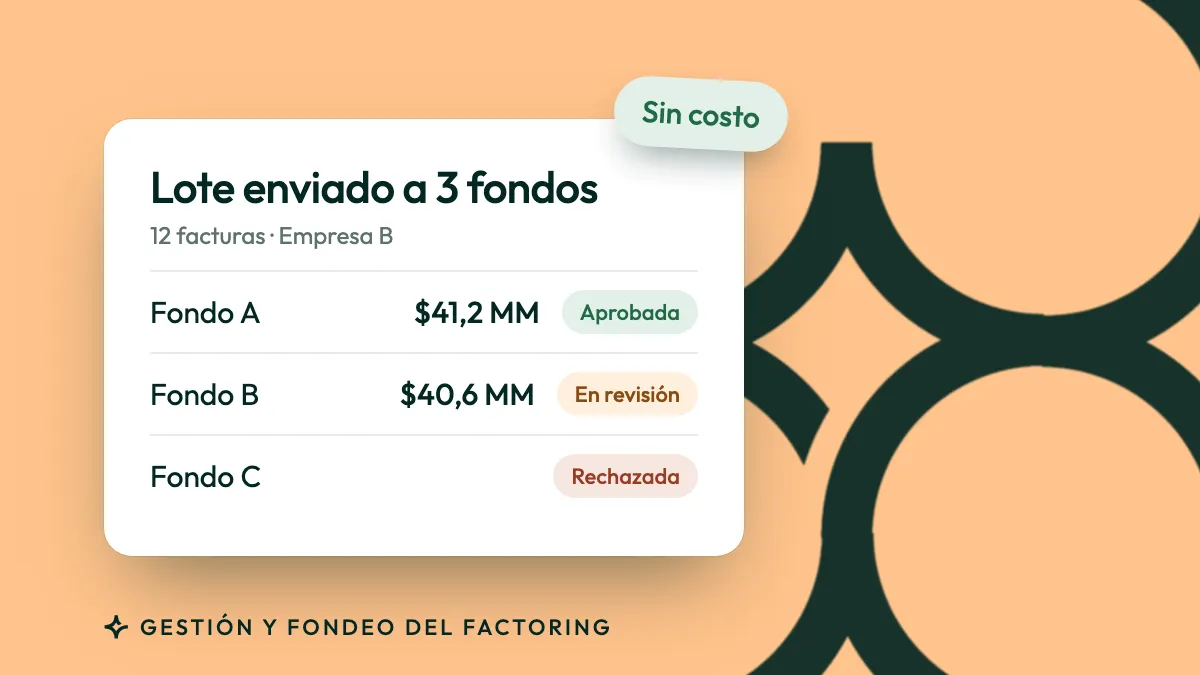
Con Smart Funding, el fondo ve cada operación con el dato de origen del deudor. Así evalúa factura por factura y no solo tu reporte. Te lo explicamos en por qué fondear un factoring sigue siendo tan manual.
Lo que dice el equipo de Fapro
Juan José Ruiz-Clavijo, Comercial de Fapro, habló de las malas prácticas en el financiamiento en el podcast de Fintechile:
«Este tipo de prácticas, muchas veces generadas desde altos cargos o estructuras poco éticas, ponen en jaque la sostenibilidad y reputación de todo un ecosistema».
Y sobre el rol de la información:
«Cuando se conoce bien al cliente, se pueden hacer ofertas personalizadas, brindar una mejor atención y alcanzar una gestión comercial más eficiente».
Dónde entra Fapro
Fapro no reemplaza a tu comité ni asegura tu cumplimiento. Te entrega el dato de origen para que tu comité decida:
- Ficha de cada empresa con datos del SII y la Tesorería, actualizados.
- Alertas diarias sobre tus deudores y tu cartera: Boletín Concursal, deuda en Tesorería, reclamos y notas de crédito.
- Tu política de riesgo, configurada por ti y aplicada al dato de origen de cada empresa.
Conoce Smart Finance para factorings.
Preguntas frecuentes
¿Un factoring chico necesita gobierno corporativo?
Sí, a su escala. No hace falta un directorio grande: basta con una política de crédito escrita, separación entre quien vende y quien aprueba, y registro de cada decisión.
¿Qué diferencia hay entre gobierno corporativo y compliance?
El gobierno corporativo define cómo se toman las decisiones y quién responde por ellas. El compliance verifica que esas decisiones cumplan las leyes y las políticas internas. Uno sin el otro no funciona.
¿Fapro aprueba operaciones por mi factoring?
No. Fapro no da un rating ni decide por ti. Te muestra el dato de origen y dónde mirar; la decisión es de tu comité.